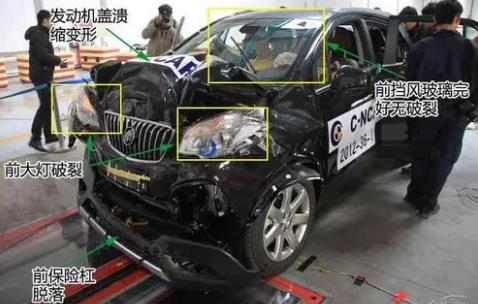
对汽车碰撞与事故现场进行综合分析,运用车辆估损资料与维修数据,对车辆碰撞修复进行科学系统的估损定价的专业技术人员。主要学习汽车碰撞事故的分类及特征、汽车碰撞机理分析、汽车碰撞损失分类
新能源车电池撞损定损太贵,保险会直接按全损吗?车主实话解读
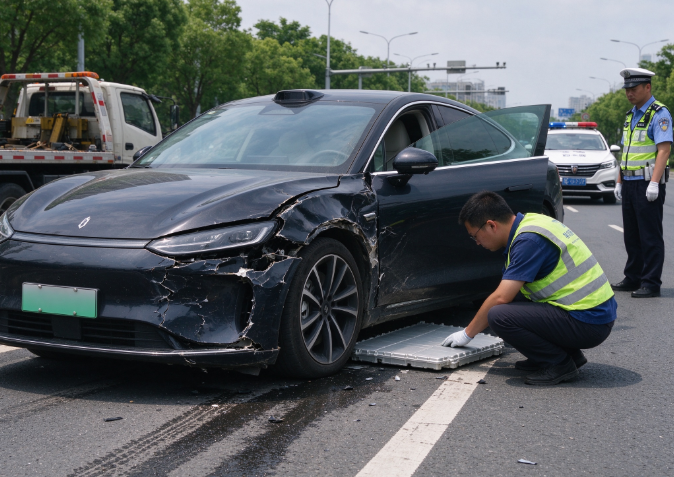
开新能源车的车主,撞车后都有个共同顾虑。车身看着只是小刮小碰,拆开定损后,电池维修价格高得离谱。很多人心里都会纠结,这种情况保险公司会不会直接按全损处理。
给大家说最实在的结论:不是电池修得贵就会全损,只看一笔硬性账目。整车所有维修费用,和车辆现在的实际价值做对比,达标就全损,不达标就只能修。

一、保险全损的真实判定标准,和单项电池价格无关
车主日常接触的全损,基本都是推定全损。没有整车报废、能正常修复,但修复成本过高,保险公司直接按全损赔付。
行业通用标准很固定:整车维修总费用,达到车辆当前实际价值的70%—80%,触发全损。每家保险公司比例略有浮动,区间不会差太多。
这里有两个很多车主搞错的关键点。
第一,单独电池报价再高,不算数。最终核算的是全车所有费用,电池、钣金、配件、工时费全部加在一起。车辆残值8万,电池维修5万,其他车身维修1万,总费用6万,没到全损门槛,保险只会维修,不会全损。
第二,车辆价值按折旧现价算,不是落地价、不是购车原价。新车值钱,维修费用很难超标。开了四五年的老新能源车,车价大幅贬值,一旦电池受损,维修成本很容易超过车辆现价的七成,直接触发全损。
二、电池定损高价分两种情况,结果完全不同
修理厂初期报的电池天价,大多不准。最终定损分两种情况,结局天差地别。
第一种,局部模组损坏。现在的新能源车电池,大多支持单独换模组。碰撞只损伤部分电芯、模组,电池外壳完好、没有进水开裂。保险公司定损只会更换损坏部分,费用大幅降低。这种情况百分百不会全损,直接维修结案。
第二种,电池包整体报废。碰撞导致电池外壳开裂、变形、进水,冷却系统损坏,内部电芯大面积受损。厂家和保险不会允许局部维修,存在严重起火、漏电隐患,只能整套更换电池包。
整套电池的成本,本身就占新能源车价的三成到五成。老车遇到这种情况,总维修费用基本都会超标,保险公司大概率按全损处理。就算费用勉强没达标,电池损伤严重、修复后安全隐患大,保险也会主动协商车主走全损。
三、全损不是保险单方面说了算,车主有实际主动权
很多车主以为费用超标,车子就必须被全损,其实不是。
维修费用达标、触发全损标准后,保险公司会给出方案。按车辆当下实际价值赔钱,车子残值归保险公司回收拖走。
车主可以选择不同意全损,自己掏钱修车。对应的代价是,保险赔付会扣除车辆残值,车子档案会留下重大事故记录。后续卖车、过户都会受很大影响,新能源车修复电池后,二手车贬值极其严重。
反过来也一样。维修费用没到全损门槛,哪怕车主觉得修电池太贵、不想修,要求全损赔付,保险公司不会同意,只能走维修流程。
四、车主定损避坑的实操细节,全是有用经验
不要信修理厂的口头报价。大部分修理厂为了多赚钱、规避返工风险,默认直接报整套电池更换的高价。这不是保险最终定损价,最终金额以保险公司拆检、公估报告为准。
拆检前提前确认费用归属。电池拆检、安全检测都会产生费用,提前问清楚,避免没谈成全损,还白白多掏一笔检测费。
自己提前算清两笔账。先查自己车辆当前二手车残值,再核对保险最终维修总价,能不能触发全损,自己心里能精准预判。
对定损结果不认可,绝对不要签字。可以直接申请第三方公估机构复检,重新判定电池损伤程度和维修价格,不用被动接受结果。
提前预留办理时间。全损流程比普通修车慢,需要过户、交接残值、走赔付审批,不要着急用车盲目签字。
五、真实场景,一眼看懂自己的情况
新车、准新车,车价残值高。就算整套电池更换,总维修费也很难超标,基本都是维修处理。
四年以上老新能源车,贬值幅度大。只要碰撞伤到电池包、需要整体更换,十有八九会被推定全损。
直白的说:电池只是拉高维修成本的核心项。能不能全损,只看全车维修费,能不能超过车子当前价值的七成。老车坏电池易全损,新车坏电池基本只能修。
汽车线上课程
让学习直观有趣